
Le Chèque emploi service universel (CESU) rassemble deux usages distincts mais complémentaires : simplifier la déclaration d’un emploi à domicile et proposer un titre de paiement préfinancé pour régler des prestations de services à la personne. Concrètement : le CESU déclaratif permet à un particulier employeur de déclarer facilement heures et salaires, tandis que le CESU préfinancé fonctionne comme un titre nominatif, souvent cofinancé par un employeur ou un organisme. Dans les faits, ces deux leviers visent la même finalité : favoriser le recours à des services déclarés, sécuriser le salarié et alléger la gestion administrative du particulier. Ce texte décortique le dispositif, donne des exemples chiffrés, repère les pièges fréquents et propose des pistes opérationnelles pour ceux qui embauchent ou se font payer via CESU.
En bref :
- CESU déclaratif : outil de déclaration et de paie dématérialisée géré par l’Urssaf ; idéal pour l’emploi direct.
- CESU préfinancé : titre nominatif prépayé utilisable pour régler des prestations à domicile ; souvent cofinancé par un employeur ou un CSE.
- Avantage fiscal : crédit d’impôt de 50 % sur les sommes éligibles (source : Service-public.fr).
- Pièges : confusion avec Pajemploi pour les assistantes maternelles, erreurs de déclaration d’heures, absence d’adhésion à CESU+ pour l’automatisation des paiements.
- Conseil pratique : vérifier le plafond d’utilisation du titre préfinancé et activer le prélèvement automatique via CESU+ pour éviter les retards de paie.
Comprendre le Chèque emploi service universel : rôle, périmètre et fil conducteur
Le Chèque emploi service universel, souvent nommé CESU, est pensé pour rendre l’emploi à domicile plus lisible. Il repose sur deux briques : la déclaration simplifiée et le titre de paiement. La déclaration est la colonne vertébrale — si les heures ne sont pas déclarées, il n’y a pas de droits ouverts pour le salarié et l’employeur prend des risques. Le titre préfinancé facilite le règlement : on le présente comme un chèque déjà alimenté.
Pour suivre le fil conducteur, prenons Sophie, 42 ans, libraire à Nantes, qui embauche un(e) aide-ménager(ère) deux fois par semaine. Sophie hésitait entre payer en espèces et passer par le CESU. Elle a choisi le CESU déclaratif : inscription en ligne, déclaration mensuelle des heures, et le salarié reçoit automatiquement son bulletin de salaire. Bilan : relations apaisées, droits cotisés, et un crédit d’impôt qui réduit la facture nette.
Le CESU ne couvre pas tous les cas. Par exemple, la garde d’une enfant par une assistante maternelle agréée suit la procédure Pajemploi si la Caf intervient. En clair : il faut vérifier l’éligibilité au bon régime avant d’agir. Pour des services de bricolage ponctuels, le CESU préfinancé est souvent accepté, mais l’employeur ne peut pas penser qu’il remplace une déclaration salariale obligatoire quand il embauche directement une personne toute l’année.
Sur le plan pratique, l’Urssaf centralise maintenant les opérations : inscription, calcul des cotisations, édition des bulletins et transmission des déclarations. L’option CESU+ automatise les virements et sécurise le paiement. Cela évite les mises en demeure pour paiements tardifs et les erreurs de calcul, fréquentes quand on fait tout à la main.
Position claire 1 : pour un particulier employeur occasionnel ou régulier, le CESU déclaratif est généralement la meilleure approche pour sécuriser la relation de travail et simplifier la paie. Position claire 2 : le CESU préfinancé est intéressant comme avantage social, mais il ne remplace pas la déclaration obligatoire quand un emploi direct existe. Position claire 3 : le crédit d’impôt compense une bonne partie du coût, mais il ne doit pas justifier une gestion laxiste des obligations sociales. Insight final : choisir le bon format dépend d’abord de la nature de la relation — paiement d’une prestation ou emploi direct — et de la volonté d’automatiser la gestion.
Le CESU déclaratif : procédure pas à pas, erreurs fréquentes et exemples chiffrés
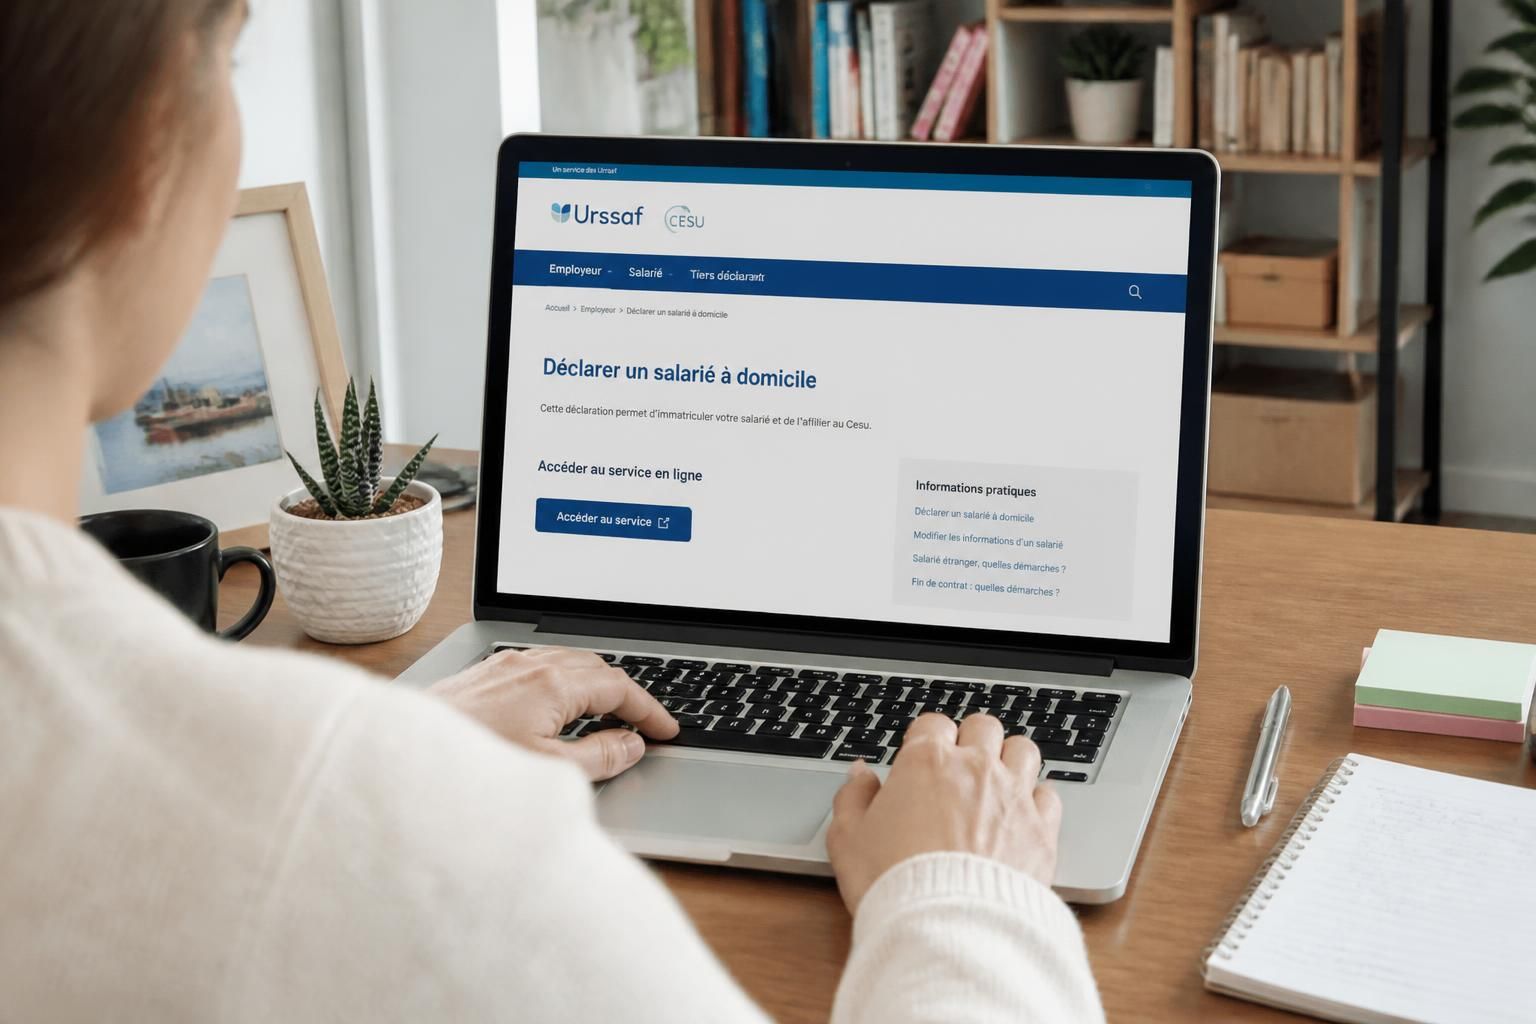
Le CESU déclaratif est conçu pour que la déclaration soit possible sans connaissance approfondie de la paie. Première étape : création d’un compte sur le site de l’Urssaf dédié au CESU. Deuxième étape : renseigner l’identité du salarié et ses coordonnées bancaires. Troisième étape : chaque mois, déclarer les heures effectuées et le salaire brut convenu. Le service calcule automatiquement les cotisations et génère le bulletin de salaire.
Exemple chiffré : Sophie paie 10 heures par mois à 12 € brut de l’heure. Le montant brut mensuel est 120 €. L’Urssaf calcule les cotisations (part patronale et salariale) et indique le net versé, par exemple 96 € net si les charges salariales représentent 20 % dans ce cas. Le dispositif affiche aussi le coût total employeur, qui peut atteindre 145 € quand on additionne cotisations patronales : comme employeur, il faut prendre ces chiffres en compte avant d’embaucher.
L’option CESU+ permet de programmer le prélèvement automatique : l’Urssaf prélève le montant brut et les cotisations sur le compte de l’employeur, puis reverse le net au salarié. C’est particulièrement utile pour éviter les oublis. Dans la pratique, près d’un tiers des adhérents utilisent cette option pour sécuriser la relation de paiement (observation issue de retours terrain dans les cabinets d’accompagnement).
Pièges à éviter : déclarer au mauvais régime (ex. Pajemploi pour assistante maternelle), saisir des heures erronées, ne pas renseigner la fiche du salarié correctement. Ces erreurs entraînent des rectifications et retardent l’ouverture des droits. Autre erreur courante : penser qu’un virement en espèces annule l’obligation de déclarer. Non : la déclaration reste due, quelle que soit la modalité de paiement.
Cas pratique : un particulier employer oublie de déclarer deux mois de salaire. Résultat : le salarié n’a pas cotisé sur ces périodes, il perd de la retraite et de l’assurance maladie pendant ces mois. L’employeur devra régulariser et payer des majorations de retard. En clair : déclarer régulièrement, même pour de petites heures, protège les deux parties.
Conseil pratique : sauvegarder les attestations et les bulletins, activer les notifications par mail et vérifier les coordonnées bancaires du salarié. Si un doute subsiste, contacter l’Urssaf service CESU pour une vérification. Insight final : automatiser via CESU+ et déclarer chaque mois minimise le risque d’erreur et protège la carrière du salarié.
Le CESU préfinancé : atouts, limites et bonnes pratiques pour les bénéficiaires
Le CESU préfinancé est un titre nominatif attribué par un employeur, un CSE, une caisse de retraite ou une collectivité. Il fonctionne comme un chèque prépayé à utiliser pour régler des services à la personne. Pour le bénéficiaire, c’est un moyen simple de payer sans avancer la totalité des frais, si le tiers finance une partie.
Exemple concret : une entreprise offre 150 € de CESU préfinancé à ses salariés pour encourager l’équilibre vie pro/vie perso. Le salarié peut utiliser ces titres pour payer une garde d’enfants, du ménage ou du soutien scolaire. Les sommes perçues en CESU préfinancé ne sont pas imposables pour le salarié, sous réserve des règles en vigueur, et le particulier qui emploie peut bénéficier d’avantages fiscaux sur l’utilisation des CESU préfinancés.
Avantage net : simplicité du paiement et attractivité sociale. Limite importante : ces titres ont un plafond annuel d’utilisation et des conditions d’usage. Il arrive que des organismes imposent des listes de prestations éligibles, ce qui restreint la liberté d’utilisation. Autre limite : les prestations réglées par CESU préfinancé doivent être déclarées si elles sont employeurs directs. Le titre ne dispense pas de la déclaration quand il s’agit de salaire direct.
Sur le plan administratif, la distribution du titre peut se faire en format papier (carnet) ou en version dématérialisée (E-CESU). Pour un salarié bénéficiaire, il faut activer son compte et renseigner ses informations. Pour l’employeur ou l’organisme financeur, il convient de suivre les règles de distribution et de déclarer ces avantages sociaux si nécessaire. Beaucoup d’entreprises communiquent mal sur les règles d’usage, ce qui crée des malentendus ; la recommandation est d’accompagner la distribution par une notice claire.
Position prise : le CESU préfinancé est utile comme avantage social, mais il peut générer des inégalités si le financement n’est pas universel au sein de la structure. Autre prise de position : il ne doit pas être utilisé comme substitut à la déclaration d’un emploi régulier. Bonne pratique : vérifier la durée de validité des chèques et leur liste d’activités acceptées avant leur délivrance.
Insight final : utile pour réduire le coût de services ponctuels et valoriser des avantages salariés, le CESU préfinancé exige un encadrement clair pour éviter les conflits d’usage.
Aspects fiscaux, cotisations, tableau comparatif et erreurs à éviter
Sur le plan fiscal, le dispositif offre un avantage notable : le crédit d’impôt pour emploi à domicile. En pratique, les particuliers peuvent bénéficier d’un crédit d’impôt de 50 % des dépenses éligibles dans la limite des plafonds réglementaires (source : Service-public.fr). Ce dispositif réduit nettement le coût net pour le foyer, mais il ne doit pas être la seule raison d’embaucher sans respecter les obligations sociales.
La question des cotisations est centrale. Le CESU déclaratif calcule automatiquement les cotisations patronales et salariales. En cas de doute, l’Urssaf fournit des fiches pratiques. Ne pas confondre déclaration et paiement : déclarer via CESU n’exonère pas du paiement des cotisations ; l’option CESU+ sécurise ce point.
| Critère | CESU déclaratif | CESU préfinancé |
|---|---|---|
| Finalité | Déclarer un emploi à domicile et gérer la paie | Payer une prestation ou un salarié via un titre prépayé |
| Forme | Dématérialisée principalement, bulletin de paie électronique | Carnet papier ou E-CESU |
| Utilisateur typique | Particulier employeur | Bénéficiaire d’un avantage social (salarié, retraité) |
| Fiscalité | Crédit d’impôt pour dépenses d’emploi à domicile | Sommes exonérées pour le bénéficiaire selon les règles |
| Obligation | Déclaration obligatoire des heures | Utilisation soumise à conditions, déclaration possible si emploi direct |
Erreurs fréquentes sur le plan fiscal et social : confondre exonération et non-imposition, oublier la déclaration quand on utilise un CESU préfinancé pour rémunérer un salarié, ou ne pas conserver les justificatifs pour bénéficier du crédit d’impôt. Pour les employeurs, ne pas anticiper le coût global (salaire brut + cotisations patronales) reste la source principale de mauvaise surprise.
Conseil opérationnel : conserver les justificatifs, activer le prélèvement automatique via CESU+, et, en cas de doutes, solliciter l’Urssaf ou un conseiller spécialisé. Pour ceux qui envisagent une reconversion vers les métiers de l’aide à domicile, des ressources existent pour comprendre les règles et les formations utiles, comme sur les pages dédiées aux reconversions qui listent aides et formations adaptées.
Insight final : le bénéfice fiscal est réel, mais il s’accompagne d’obligations comptables et sociales qu’il faut maîtriser pour éviter des redressements coûteux.
Cas pratiques, checklist et recommandations pour employeurs et salariés
Rien ne vaut des cas vécus pour comprendre le dispositif. Sophie, notre libraire, a opté pour le CESU déclaratif et activé CESU+. Résultat : zéro retard de paiement et une relation de travail claire. Marc, agent hospitalier, a reçu des CESU préfinancés via son CSE. Il les a utilisés pour payer une aide-ménagère ; il a demandé la notice à son employeur pour éviter de payer hors plafond.
Checklist pour un particulier employeur :
- Créer un compte sur le site CESU de l’Urssaf et renseigner le salarié.
- Déclarer mensuellement les heures et vérifier le bulletin de salaire.
- Activer CESU+ pour automatiser les virements et éviter les retards.
- Conserver les justificatifs pour le crédit d’impôt et les contrôles éventuels.
- Vérifier si la prestation relève de Pajemploi pour les assistantes maternelles.
Pour un bénéficiaire de CESU préfinancés :
- Consulter la notice fournie par l’employeur ou l’organisme financeur.
- Vérifier la validité et les activités éligibles au titre.
- S’informer sur le cumul possible avec d’autres aides.
Conseils complémentaires : demander un devis clair au prestataire, préciser la nature des tâches pour éviter les désaccords, et ne jamais confondre paiement par CESU préfinancé et suppression de la déclaration si l’employeur direct existe. Pour ceux qui réfléchissent à une reconversion dans les services à la personne, il est utile de consulter des ressources pratiques sur les formations et aides à la reconversion, par exemple via les guides spécialisés.
Prise de position finale : pour qui débute, l’utilisation combinée du CESU déclaratif et de l’option CESU+ est la démarche la moins risquée. Pour les entreprises qui offrent des CESU préfinancés, il vaut mieux structurer la distribution pour que l’avantage profite réellement à tous. Insight final : un bon usage du CESU commence par une information claire et une procédure simple à suivre.
Quelles dépenses donnent droit au crédit d’impôt pour le CESU ?
Les dépenses liées aux services à la personne (ménage, garde d’enfants, soutien scolaire, aide aux personnes âgées) ouvrent droit à un crédit d’impôt de 50 % sous réserve du respect des plafonds et conditions précisés par l’administration fiscale (source : Service-public.fr).
Peut-on utiliser le CESU préfinancé pour payer un salarié déclaré ?
Oui, le CESU préfinancé peut servir à rémunérer un salarié déclaré. Toutefois, la déclaration reste obligatoire si le lien d’emploi existe ; le titre ne remplace pas la formalité déclarative.
Que faire en cas d’erreur sur une déclaration CESU ?
Contacter rapidement l’Urssaf service CESU pour corriger la déclaration. Des régularisations sont possibles, mais des majorations peuvent s’appliquer en cas de retard. Conserver les justificatifs facilite la correction.
Le CESU remplace-t-il Pajemploi pour les assistantes maternelles ?
Non. Si vous bénéficiez d’une prise en charge de la Caf pour une assistante maternelle agréée, la déclaration doit passer par Pajemploi. Vérifiez votre situation avant d’utiliser le CESU.