
3 800 € brut par mois : combien reste-t-il sur votre compte bancaire et comment ce montant varie selon le statut, les cotisations et le prélèvement à la source ? Cet article donne des chiffres concrets et des simulations plausibles pour 2026, en partant d’un cas témoin — Marc, 34 ans, technicien — et en explorant trois profils types. Le but : fournir un outil de lecture immédiate pour négocier une offre, vérifier une fiche de paie ou préparer une reconversion. Les réponses arrivent vite, puis viennent les explications techniques, les pièges à éviter et des simulations applicables à votre situation.
- Conversion immédiate : pour 3 800 € brut, comptez environ 2 975 € net par mois avant impôt pour un non-cadre.
- Statut : un cadre verra légèrement moins en net à cause de cotisations spécifiques, sans perte de droits.
- Prélèvement à la source : il réduit le net perçu mensuellement ; taux personnalisé = meilleur reflet de votre situation.
- Coût pour l’employeur : le salaire brut ne donne pas toute l’information ; le coût employeur peut dépasser 4 700 € pour ce niveau de brut.
- Outils : se servir du simulateur URSSAF garantit un calcul conforme à la législation en vigueur.
3 800 € brut en net : conversion rapide et premiers chiffres
Concrètement, voilà ce qui se passe : un salaire annoncé en brut inclut les cotisations sociales salariales. Celles-ci sont déduites pour obtenir le salaire net à payer avant impôt. Ensuite, le prélèvement à la source retire l’impôt dû chaque mois pour obtenir le net après impôt, soit le montant réellement versé sur le compte bancaire.
Pour 3 800 € brut par mois, plusieurs simulateurs publics et le moteur officiel de l’URSSAF donnent des résultats proches. En 2026, l’estimation standard pour un non-cadre en CDI temps plein est d’environ 2 975 € net par mois avant impôt. Après application du prélèvement à la source au taux neutre, le net effectif descend souvent entre 2 700 € et 2 750 €, selon le taux appliqué.
Le tableau ci-dessous synthétise des valeurs types pour ce brut, en prenant des hypothèses courantes : cotisations salariales standard, taux de prélèvement à la source neutre pour un célibataire sans enfant, et estimation simple du coût employeur. Ces chiffres sont des estimations provenant du modèle public de calcul de l’URSSAF, adapté à 2026.
| Valeur | Montant mensuel (€) | Remarques |
|---|---|---|
| Salaire brut | 3 800,00 | Base sans primes ni treizième mois |
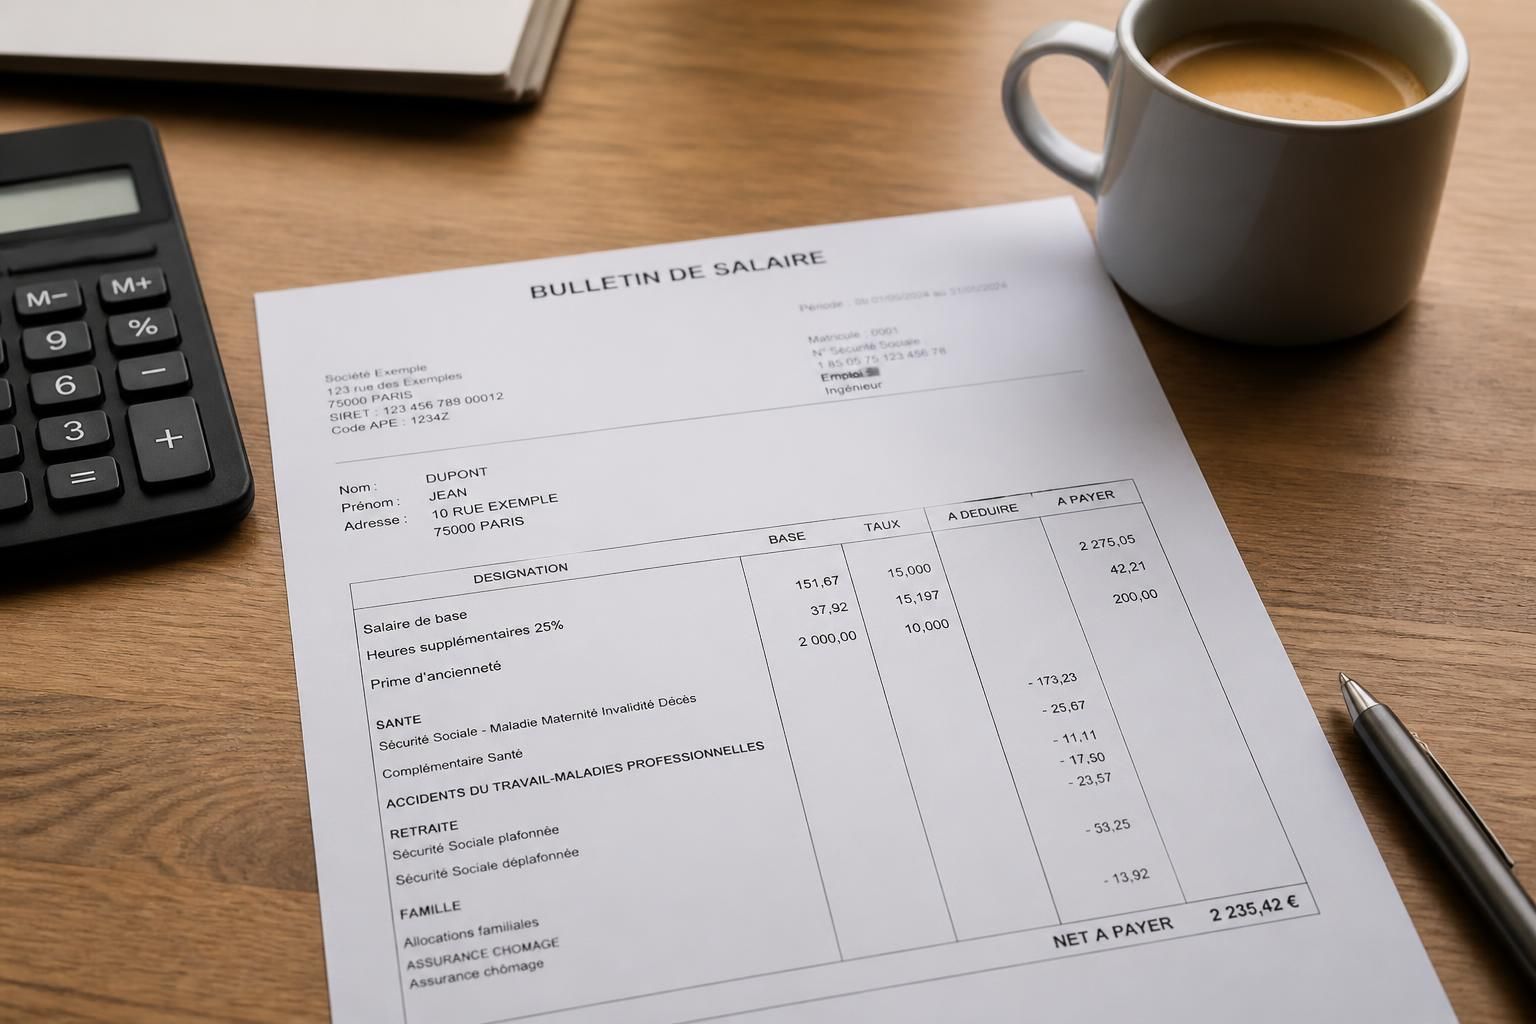
| Net à payer avant impôt (non-cadre) | 2 975,16 | Hypothèse : cotisations ≈ 21,7 % |
| Net après impôt (taux neutre ~7,5 %) | 2 753,00 | Estimation pour un célibataire sans enfants |
| Net à payer (cadre) | 2 850,00 | Cotisations légèrement plus élevées |
| Coût total employeur | 4 700–4 900 | Brut + cotisations patronales, dépend des allègements |
Ces montants servent de point de départ pour négocier ou vérifier une fiche de paie. Si le salaire comporte heures supplémentaires, titres-restaurant ou primes, le net change. Le convertisseur officiel permet d’affiner le calcul en saisissant votre situation exacte et vos options. Pour une conversion rapide et prête à l’emploi, consulter une estimation publique est une bonne pratique.
Phrase-clé : pour un brut de 3 800 €, retenez immédiatement ~2 975 € net avant impôt pour un non-cadre ; le net après impôt dépendra du taux de prélèvement appliqué.
Pourquoi le statut cadre ou non-cadre change le salaire net
Le statut professionnel modifie la composition des cotisations. Ce n’est pas une subtilité administrative : ça se traduit directement sur le net à payer. Les différences tiennent à des contributions spécifiques, à la répartition de la retraite complémentaire et à des cotisations comme l’APEC pour les cadres.
Pour un même salaire brut, le non-cadre récupère souvent un peu plus en net que le cadre. D’où vient cet écart ? Principalement de la part patronale et salariale de la retraite complémentaire, plus élevée pour des cadres du fait d’un régime et d’une assiette distincts. Les cotisations chômage, maladie, CSG/CRDS restent proches pour tous, mais la ventilation varie.
Exemple chiffré : sur 3 800 € brut, la retenue salariale peut atteindre environ 22 % pour un non-cadre et approcher 25 % pour un cadre, selon la convention collective et les garanties sociales obligatoires. En chiffres, cela se traduit par un net avant impôt d’environ 2 975 € pour un non-cadre et 2 850 € pour un cadre.
Autre point : certains métiers cadres bénéficient d’avantages en nature, de primes ou d’éléments variables qui compensent un net légèrement inférieur. C’est une question de lecture globale de l’offre. Le piège est de regarder uniquement le brut : le coût total pour l’employeur, les droits retraite et la nature des garanties complètent la mesure.
Pour les indépendants ou les professions libérales, la mécanique change encore : charges sociales différentes, pas de prélèvement chômage classique. Ce cas sort du cadre de cette conversion salariale, mais il rappelle qu’« égal brut » n’implique pas toujours « égal protection ». On conseille donc de comparer le net, les droits attachés et le coût global du poste.
Soit dit en passant, la notion de statut influe aussi sur l’employabilité et la trajectoire de carrière. Un salaire brut identique peut signifier des perspectives très différentes selon le statut. Insight final : le statut cadre coûte parfois un peu en net, mais il peut rapporter en droits et progression.
Impôts et net après impôt : comment le prélèvement à la source modifie votre revenu mensuel
Le prélèvement à la source a transformé la lecture du salaire : l’impôt n’arrive plus en fin d’année mais est étalé mensuellement. En pratique, l’employeur applique un taux transmis par l’administration fiscale. Sans taux personnalisé, c’est le taux neutre qui s’applique.
Concrètement, voilà ce qui se passe : prenez le net à payer avant impôt — par exemple 2 975 € — et appliquez le taux. Un taux neutre courant pour un célibataire peut être autour de 7,5 % ; le prélèvement retire alors environ 223 €, laissant près de 2 752 € sur le compte. Avec un taux personnalisé bas, la différence mensuelle peut être significative.
Une subtilité à connaître : le taux transmis à l’employeur n’affiche pas votre revenu exact aux collègues — le taux personnalisé est chiffré, tandis que le taux neutre protège la confidentialité. Cela a un impact sur votre budget. Il est possible de demander un taux personnalisé si la situation familiale ou professionnelle justifie une variation.
Exemple pratique avec Marc : célibataire, pas d’enfant, net avant impôt 2 975 €. Si son taux personnalisé est de 4,1 %, le prélèvement sera de 122 € et il touchera 2 853 € net après impôt. Si le taux neutre de 7,5 % est appliqué, il touchera 2 752 €. La variation mensuelle est donc d’environ 100 €, soit 1 200 € sur l’année — ce n’est pas négligeable.
Important à vérifier sur une fiche de paie : la ligne « net imposable » et la ligne « prélèvement à la source ». Si le montant sorti diffère, contrôler le taux utilisé et demander une rectification si nécessaire. En cas de changement de situation (mariage, naissance, chômage partiel), le taux peut être révisé.
Phrase-clé : le net après impôt dépend largement du taux appliqué ; pour 3 800 € brut, l’écart entre taux neutre et taux personnalisé peut modifier votre pouvoir d’achat de plusieurs centaines d’euros par an.
Les pièges à éviter et conseils pratiques pour négocier un salaire autour de 3 800 € brut
Négocier un salaire, c’est d’abord savoir ce que chaque terme signifie. « 3 800 € brut » sonne bien, mais les éléments qui entourent cette somme font toute la différence : primes, heures supplémentaires, treizième mois, convention collective, mutuelle, prévoyance. Tous ces éléments influent sur le salaire net et sur le coût réel du poste.
Voici une liste d’éléments à vérifier avant de signer :
- La présence d’un treizième mois ou d’une prime annuelle ;
- Le régime de prévoyance et la part salariale de la mutuelle ;
- La nature des heures supplémentaires et leur majoration ;
- La fréquence des révisions salariales et critères d’augmentation ;
- Le coût employeur communiqué si demandé pour comparer offres.
Conseil pratique : demander le calcul du « net avant impôt » et du « net après impôt » sur la base de votre situation. Cela évite les mauvaises surprises. On trouve aussi des ressources utiles pour estimer le salaire net moyen du marché et comparer son offre. Par exemple, pour situer une offre par rapport aux moyennes, consulter une estimation générale du salaire net moyen est pertinent.
Un autre point souvent oublié : la convention collective. Elle peut imposer des cotisations supplémentaires ou prévoir des primes de panier, des majorations. Ignorer la convention, c’est accepter de mal comparer deux offres qui, à brut égal, offrent des conditions différentes. Si la mobilité ou la reconversion est envisagée, se renseigner également sur les aides à la formation et la reconnaissance des acquis.
Pour ceux qui envisagent une réduction d’activité, les conséquences sur le net sont non linéaires. Passer à mi-temps modifie les cotisations et le montant des droits sociaux ; il faut donc simuler avant toute décision.
Prise de position : demander le coût employeur est une démarche non négociable pour qui veut comparer des propositions. Autre prise de position : privilégier une lecture en net après impôt quand le budget mensuel est serré. Enfin, troisième prise de position : ne jamais considérer le brut comme le seul indicateur de valeur d’une offre.
Insight final : négocier, c’est comparer des éléments tangibles — net, net après impôt, coût employeur — et demander la transparence sur chaque ligne de paie.
Ressources utiles : estimation du salaire net et une vue globale du salaire net moyen pour se situer sur le marché.
Cas pratiques : simulations pour trois profils et recommandations concrètes
Pour ancrer tout cela, retour à Marc, 34 ans, technicien. Trois profils seront simulés rapidement : Marc célibataire non-cadre ; Claire, cadre commerciale mariée avec un enfant ; et Juliette, fonctionnaire contractuelle. Ces profils servent de fil conducteur pour voir comment 3 800 € brut se traduit selon les situations.
Profil 1 — Marc, non-cadre, célibataire : net avant impôt ≈ 2 975 €. Taux PAS neutre 7,5 % → net après impôt ≈ 2 752 €. Si Marc obtient un taux personnalisé de 4,1 % → net après impôt ≈ 2 854 €. Impact annuel significatif.
Profil 2 — Claire, cadre, mariée, 1 enfant : net avant impôt ≈ 2 850 €. Taux familial personnalisé souvent plus bas → prélèvement réduit. Claire pourra donc toucher un net après impôt proche de 2 700–2 770 € selon le taux transmis.
Profil 3 — Juliette, fonctionnaire : le statut public suit d’autres règles. Un brut équivalent donne parfois un net différent à cause d’un régime de retraite et d’avantages spécifiques. Pour comparer, consulter des synthèses dédiées aux salaires publics est utile.
Tableau récapitulatif simplifié des trois profils :
| Profil | Net avant impôt (€) | Net après impôt (€) |
|---|---|---|
| Marc, non-cadre, célibataire | 2 975 | 2 752 (taux neutre) |
| Claire, cadre, mariée 1 enfant | 2 850 | 2 700–2 770 |
| Juliette, fonctionnaire | variable | variable |
Pour qui cherche des repères sectoriels ou des fiches métiers concrètes, il est utile de consulter des pages spécialisées — par exemple pour la fonction publique — afin d’ajuster la comparaison.
Dernière recommandation : avant de signer, demander une simulation détaillée de la paie et vérifier la convention collective applicable. Si l’on change de temps de travail, anticiper l’impact sur la protection sociale. Phrase-clé : une conversion salaire fiable combine brut, cotisations, prélèvement à la source et connaissance du contexte conventionnel.
Que signifie net à payer avant impôt ?
Le net à payer avant impôt correspond au salaire après déduction des cotisations sociales salariales, mais avant le prélèvement de l’impôt sur le revenu à la source. C’est le montant qui sert de base pour calculer le net après impôt.
Pourquoi un cadre peut toucher moins en net qu’un non-cadre pour le même brut ?
Le statut cadre implique des cotisations spécifiques, notamment pour la retraite complémentaire et certaines cotisations professionnelles. Ces éléments réduisent légèrement le net, sans signifier une perte nette en termes de droits sociaux ou d’évolution.
Comment connaître son taux de prélèvement à la source ?
Le taux est transmis par l’administration fiscale à l’employeur. Il est possible de demander un taux personnalisé via le service en ligne des impôts, ou d’opter pour le taux neutre si la confidentialité est souhaitée.
Le coût employeur est-il utile lors d’une négociation ?
Oui. Le coût employeur montre la dépense réelle pour l’entreprise et permet de comparer des offres sur une base plus équitable que le brut seul. Demander ce chiffre est pertinent pour négocier des avantages.